
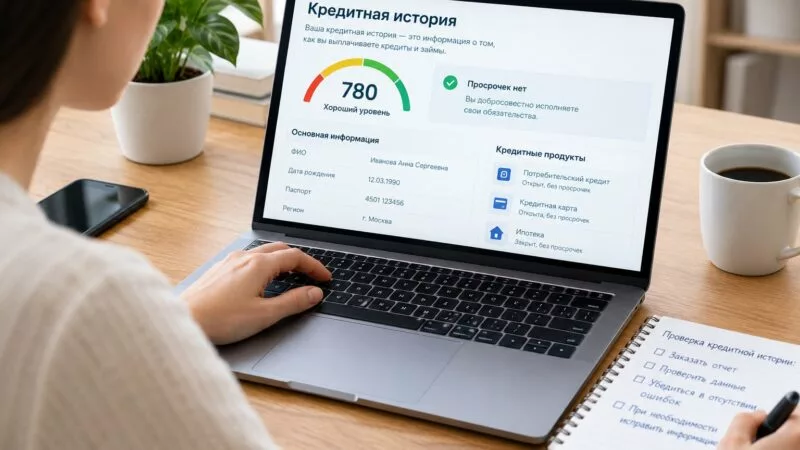
Кредитная история: как получить свой отчет и что в нем читать
Кредитную историю имеет почти каждый, кто брал кредит, заем или рассрочку, но многие ни разу не видели ее.
Коротко о главном
История может храниться в нескольких бюро; список узнают через Госуслуги за день. Каждое бюро выдает два бесплатных отчета в год, лишь один из них на бумаге, остальные электронные. Ошибку оспаривают бесплатно.
Где хранится ваша кредитная история?
История хранится в бюро кредитных историй — организациях из реестра Банка России. У одного человека таких бюро бывает несколько, единого места нет.
Чтобы выяснить, где лежат записи, обратитесь в Центральный каталог кредитных историй — через Госуслуги, сайт Банка России, банк или само бюро. Удобнее Госуслуги.
Когда отчеты получены, вы видите свои обязательства так же, как кредитор. С этой картиной проще сопоставлять новые варианты. Предложения для сравнения собраны на https://bki-okb.ru/microloans.
Сколько раз в год отчет можно получить бесплатно?
Частая ошибка — считать, что два бесплатных отчета положены в сумме. Лимит действует для каждого бюро отдельно. Отчеты сверх лимита платные.
Запросить отчет можно на сайте самого бюро — например, ОКБ, если история хранится там.
Из чего состоит отчет?
Отчет состоит из четырех частей.
Титульная – с вашими данными.
Основная — обязательства: суммы, сроки, платежи, просрочки, иногда кредитный рейтинг.
Дополнительная (закрытая) часть — кто передавал данные и кто запрашивал историю.
Информационная — обращения за кредитом и отказы.
Что делать, если нашлась ошибка?
Подать заявление об оспаривании — в бюро, где хранится запись, или кредитору, ее передавшему. Процедура бесплатна.
Ошибкой считается недостоверная запись: чужой кредит, закрытый заем, который значится действующим, просрочка, которой не было. Отказ обжалуется в суде.
Оспаривание касается только ошибок: достоверную запись о реальной просрочке удалить нельзя.
Что смотреть в отчете перед новой заявкой?
Паспортные данные, ИНН и СНИЛС в титульной части совпадают с документами.
Действующие обязательства вам знакомы, закрытые займы отмечены как закрытые.
В основной части нет просрочек, которых вы не допускали.
В дополнительной части нет запросов от организаций, куда вы не обращались.
Отчеты запрошены из всех бюро, где хранится история.
Помните, что займы МФО попадают в историю быстро.
Вопросы и ответы
Сколько лет хранится запись?
Семь лет со дня последнего изменения сведений. Затем аннулируется и еще три года лежит в архиве.
Обязательно ли знать код субъекта кредитной истории?
Через Госуслуги код не нужен. Для других каналов иногда.
Можно ли узнать, кто смотрел мою кредитную историю?
Да, из дополнительной часть отчета, которую видите только вы.
Реклама, АО «ОКБ», https://bki-okb.ru/
АО «ОКБ» не оказывает услуг по выдаче займов или кредитов и не является кредитором
erid: 2SDnjeHYao5


