
В южных регионах России постепенно позицию драйвера ипотечного рынка начали занимать базовые программы. В связи с ранее введенными изменениями «Семейной ипотеки» интерес жителей проявляется и к другим ипотечным программам. Об этом «Деловой газете. Юг» рассказал председатель Юго-Западного банка Сбербанка Анатолий Песенников.
Смена вектора
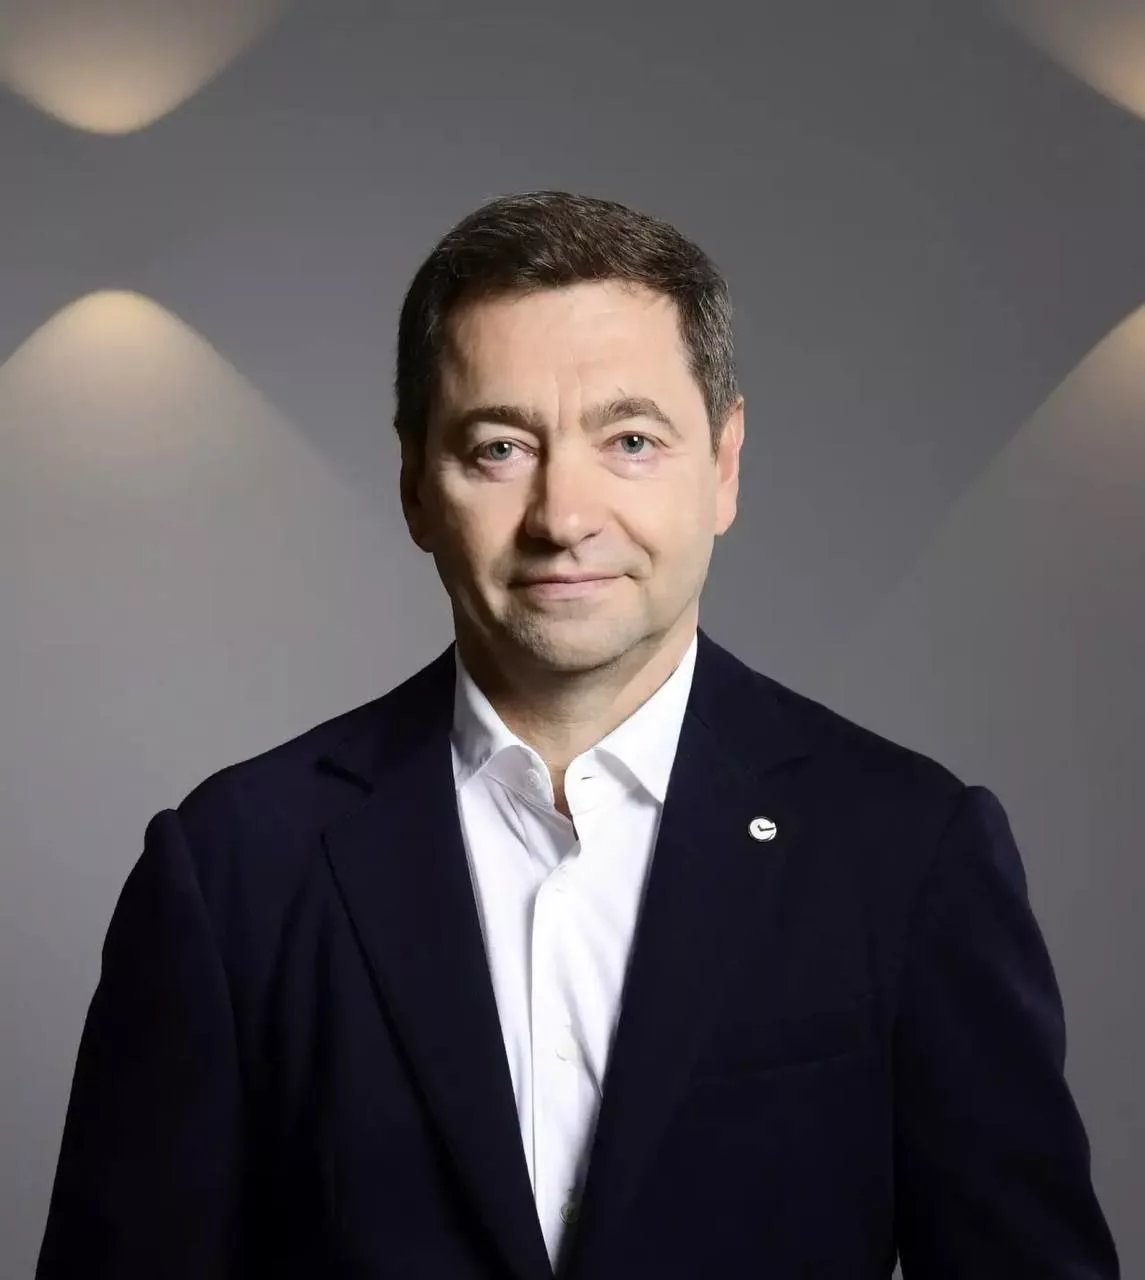
Анатолий Песенников, председатель Юго-Западного банка Сбербанка
«С января по август 2026 года на юге вырос интерес к ипотечным сделкам без государственной поддержки – их доля составила почти 44% относительно всех заключенных договоров за этот период. В количественном выражении это почти 24,9 тыс. шт. из общих 57 тыс. заключенных договоров», — отметил спикер.
Среди других госпрограмм на юге растет интерес к «региональной» ипотеке. Так, на новых территориях за восемь месяцев выдано почти 400 кредитов. Также с июля по август 2026 года почти вдвое увеличились объемы выдач по «ИТ-ипотеке» по сравнению с прошлым годом.
Рост на фоне ожидания
Интерес к рыночным программам растет на фоне изменения условий «Семейной ипотеки» и смягчения политики Центробанка. При этом сама госпрограмма продолжает оставаться востребованной, хотя ее доля в общем объеме жилищных кредитов Юго-Западного банка по итогам августа 2026 года снизилась до чуть более 50%. Годом ранее этот показатель превышал 62%.
Летние месяцы показали разнонаправленную динамику. В июне 2026 года южане заключили почти 8,5 тыс. сделок по «Семейной ипотеке» на сумму более 35 млрд рублей. Это в 1,5 раза больше, чем в июне 2025 года, когда было выдано около 5 тыс. кредитов на 26 млрд рублей. Однако суммарно за три летних месяца объем выдач немного снизился — с 64,6 млрд рублей в 2025 году до 60 млрд рублей в 2026-м.
«Суммарный объем выдач с июня по август немного снизился (-7,2%), что вызвано растущим спросом на рыночную ипотеку. Относительно прошлогоднего лета в этом году зафиксирован высокий всплеск активности в июне (+41,2%), что может быть связано с ожиданием изменения условий программы», — пояснил Анатолий Песенников.
Кто берет «Семейную ипотеку»
Портрет заемщика по «Семейной ипотеке» за последний год заметно трансформировался в след за изменениями и самой программы.
«Из-за того, что программа стала более адресной, заемщиком стал выступать семейный союз, а не один родитель, как было ранее. Если раньше льготными условиями зачастую пользовались многодетные семьи со стажем для улучшения жилищных условий, то сейчас заемщик — это семейная пара, покупающая первое жилье после рождения первенца», — подчеркнул председатель банка.
Новые правила
Отметим, что 24 сентября Минфин России утвердил изменения в программе льготного ипотечного кредитования «Семейная ипотека», обновив ряд условий для российских семей. Важным нововведением стала дифференциация ставки и максимальной суммы кредита, которые будут зависеть от количества детей в семье.
Так, например, для регионов России, в том числе южных, но за исключением Москвы, Санкт-Петербурга, Московской и Ленинградской областей, теперь действуют следующие правила:
- 5 и более детей — 2% годовых, до 10 млн рублей,
- 4 ребенка — 4%, до 10 млн рублей,
- 3 ребенка — 6%, до 10 млн рублей,
- 2 ребенка — 8%, до 8 млн рублей,
- 1 ребенок — 10%, до 6 млн рублей.
Важным условием является возраст ребенка — хотя бы один должен быть младше 7 лет.
Также еще одним новшеством стало введение максимального срока субсидирования – до 15 лет.
Изменения начнут действовать на новые договоры, которые будут выданы с 1 октября 2026 года.


